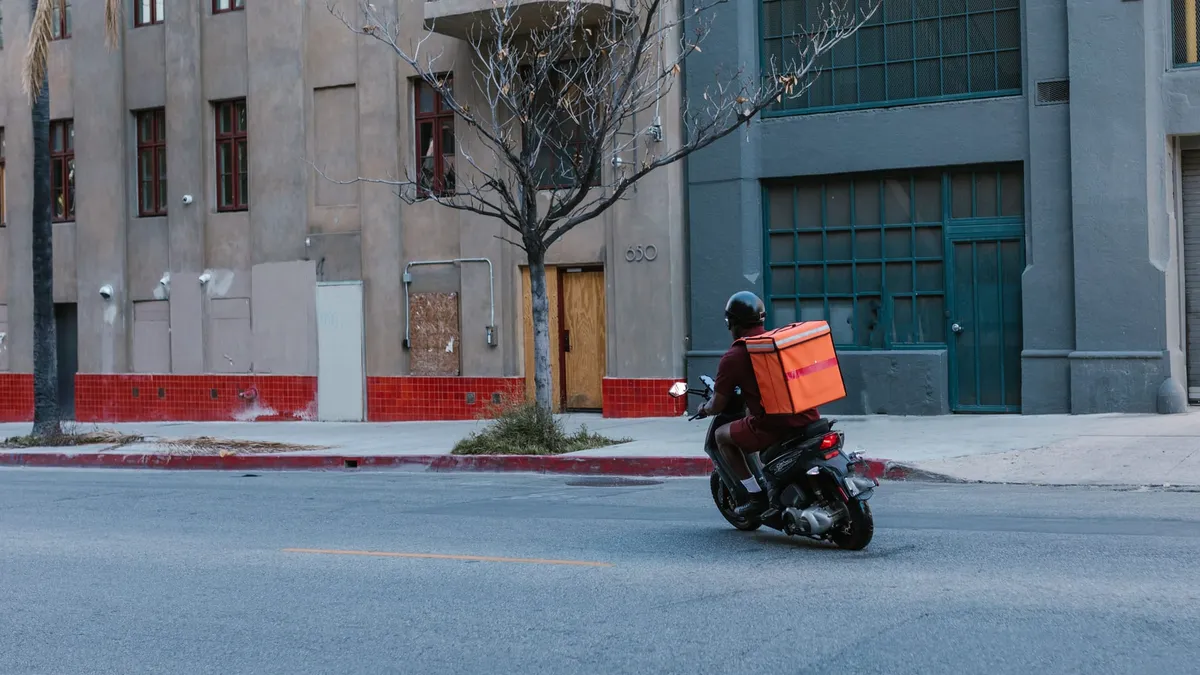
Entregar por iFood, Rappi, 99 ou outro aplicativo não está coberto por uma apólice de uso particular. A moto passa a ter uso comercial, e a seguradora precisa saber disso antes do sinistro. O que decide a indenização não é a mochila no banco nem o aplicativo aberto no celular: é o uso declarado no contrato e a prova que a seguradora consegue produzir sobre a relação entre esse uso e o sinistro.
A SUSEP trata o prêmio como resultado do risco a que o bem está exposto, fixado pela seguradora a partir do questionário de avaliação. Uso, região, modelo e perfil do condutor entram nessa conta. Transporte remunerado de mercadorias é um uso distinto de deslocamento próprio, e a apólice precisa refletir isso.
Resposta rápida
- A apólice de uso particular cobre deslocamento pessoal. Entrega por aplicativo é uso comercial.
- O uso real precisa ser declarado na contratação (art. 44) ou comunicado quando começa (art. 14).
- Omissão dolosa leva à perda da garantia; culposa, à redução proporcional da indenização.
- No sinistro, a recusa exige prova do nexo causal entre o agravamento e o evento (art. 16).
- Declarar o uso aumenta o prêmio e preserva a cobertura. Esconder faz o contrário.
Por que o uso comercial muda o risco
Uma moto de uso particular roda algumas horas por dia, em trajetos previsíveis. Uma moto de entrega roda o dia inteiro, em horários variados, com paradas frequentes, baú carregado e circulação em bairros diferentes. O tempo de exposição ao trânsito e a possibilidade de roubo crescem junto com a atividade.
A seguradora cobra por essa exposição. Quando o questionário registra “particular” e a moto roda em entrega, o prêmio cobrado não corresponde ao risco efetivo. O contrato passa a ter uma informação incorreta sobre o objeto do seguro. A diferença não é pequena: uma moto que roda 10 horas por dia em entrega fica exposta a mais horários de movimento, mais regiões e mais abordagens do que a mesma moto usada em trajetos fixos de casa ao trabalho.
O que a lei diz sobre a omissão
O art. 44 da Lei nº 15.040/2024 obriga o proponente a fornecer as informações necessárias à aceitação da proposta e à fixação da taxa, conforme o questionário da seguradora. A omissão tem duas consequências:
- Dolo — esconder de propósito o uso comercial. A garantia é perdida, sem prejuízo da dívida de prêmio e do ressarcimento de despesas.
- Culpa — omitir por descuido. A indenização é reduzida na proporção da diferença entre o prêmio pago e o que seria devido com a informação correta.
Quando o uso comercial começa depois da contratação, aplica-se o art. 14. O dever é comunicar o agravamento relevante assim que o segurado toma conhecimento. A seguradora, ciente, tem 20 dias para cobrar a diferença de prêmio ou resolver o contrato:
“Ciente do agravamento, a seguradora poderá, no prazo de 20 (vinte) dias, cobrar a diferença de prêmio ou, se não for tecnicamente possível garantir o novo risco, resolver o contrato, hipótese em que este perderá efeito em 30 (trinta) dias contados do recebimento da notificação de resolução.” — Lei nº 15.040/2024, art. 14, § 1º
Se o aumento do prêmio superar 10% do valor original, o art. 15 permite recusar a modificação e resolver o contrato em 15 dias. O prazo conta da ciência da alteração, e a resolução vale desde o momento em que o risco foi agravado.
O que acontece em cada situação
| Uso real | Uso declarado | Efeito no sinistro |
|---|---|---|
| Só deslocamento pessoal | Particular | Análise segue o contrato, sem discussão de uso |
| Entregas eventuais, nos fins de semana | Particular, sem aviso | Agravamento não comunicado; a seguradora precisa provar o nexo |
| Entregas diárias, declaradas | Comercial | Risco já precificado; cobertura segue a apólice |
| Entregas diárias, escondidas | Particular | Omissão dolosa no art. 44; perda da garantia se comprovada |
A segunda linha é a que gera mais discussão. O entregador que roda só nos fins de semana acredita que a frequência baixa resolve o problema, mas o critério legal é o agravamento relevante e continuado da probabilidade do risco, não o número de dias. Um sinistro durante a entrega, com registro do aplicativo e testemunha, tende a evidenciar o nexo. Um furto na garagem, em dia sem entrega, tem relação mais frágil com a atividade.
O art. 16 é expresso: a seguradora só recusa a indenização se provar o nexo causal entre o agravamento relevante e o sinistro. A prova é dela, não do segurado. Isso não elimina o risco de discussão, mas muda de quem é o ônus.
Uso ocasional também conta
O erro mais frequente é achar que apenas quem trabalha em tempo integral precisa declarar. Quem complementa a renda em alguns turnos, ou só em períodos de movimento, também muda o uso enquanto roda. A pergunta que resolve: a descrição do uso na apólice corresponde ao que a moto faz na prática?
Se a resposta for não, existem dois caminhos: comunicar a seguradora e pagar a diferença, ou contratar um produto que aceite o uso comercial. O primeiro mantém o histórico; o segundo pode custar mais e exigir troca de empresa.
Quem cobre o quê
| Proteção | O que cobre | Quem contrata |
|---|---|---|
| Casco da moto | Roubo, furto, colisão e coberturas adicionais da apólice | O proprietário da moto |
| Seguro vinculado ao condutor | Danos a terceiros e acidentes pessoais, em qualquer veículo que o segurado dirija | O entregador, como pessoa física |
| Proteção da plataforma | Responsabilidade civil durante a corrida, conforme o contrato do aplicativo | A plataforma, com condições próprias |
As três proteções não se substituem. A apólice da moto cobre o veículo; a proteção da plataforma responde por danos a terceiros dentro das condições que ela oferece; o seguro vinculado ao condutor acompanha a pessoa. Confundir as três leva a acreditar que existe cobertura onde não existe.
O contrato de seguro vigora por 1 ano, salvo prazo diverso previsto nele (art. 52). Na renovação, a seguradora informa as alterações com 30 dias de antecedência, e o entregador pode comparar a proposta com outras cotações antes de decidir.
Como regularizar a situação
| Etapa | O que fazer | Registro |
|---|---|---|
| 1 | Localizar o campo de uso na proposta e conferir o que está escrito | Cópia da proposta e da apólice |
| 2 | Comunicar a seguradora por escrito, informando a atividade | Protocolo com data e hora |
| 3 | Pedir a cotação do endosso com a diferença de prêmio | Proposta do endosso por escrito |
| 4 | Comparar com produtos que aceitam uso comercial | Cotações com o mesmo uso declarado |
| 5 | Guardar a confirmação de aceite e reler as condições gerais | E-mail ou documento da seguradora |
O passo 4 é o que mais muda o resultado. Uma seguradora pode aceitar o uso comercial com acréscimo de 40% e outra recusar o risco. Sem comparar, o entregador aceita o primeiro número ou desiste de regularizar.
O que perguntar antes de assinar
- O produto aceita uso para entrega por aplicativo? Em qual cláusula isso aparece?
- O prêmio muda se a moto rodar em turno noturno?
- Baú e acessórios de entrega estão cobertos ou precisam de declaração à parte?
- A exigência de rastreador vale para o meu modelo?
- Qual é a franquia e como ela é aplicada no roubo e na colisão?
A resposta da última pergunta está detalhada em franquia do seguro auto, e os demais fatores de preço estão em o que faz o preço do seguro de moto subir. Se a moto for roubada, o passo a passo até a indenização está em moto roubada com seguro.
Erros comuns
- Achar que uso ocasional dispensa declaração. O uso comercial existe enquanto a moto roda em entrega.
- Contratar como particular para economizar. A economia volta como redução ou perda de indenização.
- Não perguntar se o produto aceita uso comercial. A recusa pode aparecer só na renovação.
- Separar plataforma e apólice da moto. São contratos diferentes, com coberturas diferentes.
- Avisar meses depois de começar. A comunicação deve ocorrer assim que o uso muda.
Se a seguradora negar a indenização, peça por escrito o fundamento e os documentos da regulação (art. 83). O roteiro de recurso está em seguradora negou o sinistro: como recorrer.
Conteúdo produzido com apoio de IA e revisado pelo editor-chefe, Gustavo Leite dos Santos.