Você recebeu a cotação do seguro do carro, viu o preço e, logo abaixo, um campo chamado “franquia” com um valor que parece não ter nada a ver com a mensalidade. E aí bate a dúvida: pego a franquia menor, que assusta menos, ou a maior, que deixa o seguro mais barato?
Calma: a franquia do seguro auto é mais simples do que parece, e dá para decidir com uma conta. Vamos por partes.
Resposta rápida
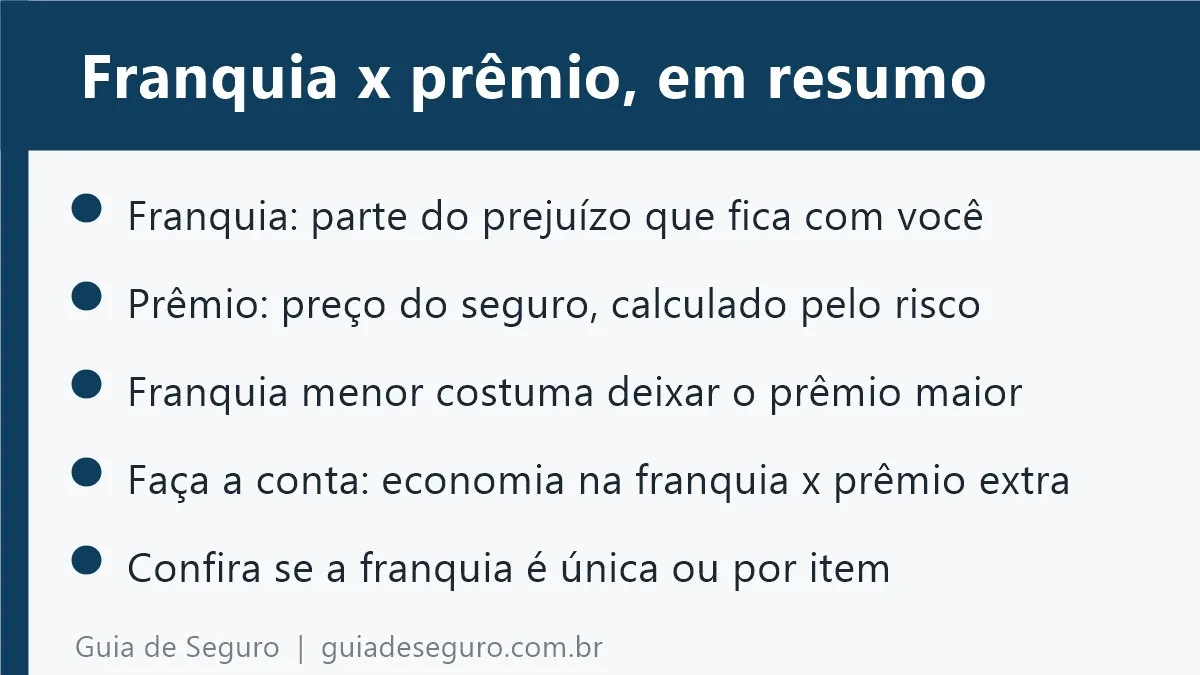
- Franquia é a parte do prejuízo que você paga do próprio bolso quando o sinistro acontece. O restante é com a seguradora, dentro do que a apólice cobre.
- Prêmio é o preço do seguro. A SUSEP explica que ele é calculado a partir do risco a que o bem segurado está exposto.
- Em geral, franquia menor deixa o seguro mais caro, e franquia maior deixa o seguro mais barato. Você troca “pagar menos agora” por “pagar mais se der problema”.
- A escolha certa depende de quanto você pode desembolsar de uma vez e de quantas vezes por década você espera usar o seguro.
O que a franquia é, sem juridiquês
Pense assim: você bateu o carro e o conserto custou R$ 5.000. Se a sua franquia for R$ 1.500, a seguradora paga R$ 3.500 e você paga R$ 1.500. A SUSEP descreve a franquia como um valor descontado da indenização, e lembra que as seguradoras podem oferecer produtos com ou sem franquia.
Um detalhe técnico que costuma passar batido: a SUSEP informa que uma apólice pode prever mais de um tipo de franquia, e que ela pode ser aplicada de forma única ou por item. Traduzindo, o valor que você viu na cotação pode não ser o único que existe na apólice. É por isso que a cláusula precisa ser lida, e não só o número da capa.
A conta que ninguém faz na hora de contratar
Aqui entra a parte que só a gente do Guia faz de propósito: comparar o que você economiza no prêmio com o que você arrisca na franquia.
Os números abaixo são fictícios, criados só para você ver o raciocínio. Use os valores reais da sua cotação.
| Franquia maior | Franquia menor | |
|---|---|---|
| Prêmio anual (exemplo) | R$ 3.600 | R$ 4.300 |
| Franquia (exemplo) | R$ 3.000 | R$ 1.500 |
| Diferença de prêmio por ano | R$ 700 a mais | |
| Diferença de franquia por sinistro | R$ 1.500 a menos |
Agora a pergunta que resolve: em quantos anos a economia da franquia menor paga o prêmio extra?
R$ 1.500 ÷ R$ 700 ≈ 2,1 anos.
Ou seja, neste exemplo, se você acha que vai acionar o seguro (com franquia) mais de uma vez a cada dois anos, a franquia menor compensa. Se você costuma passar anos sem sinistro, a franquia maior tende a sair na frente.
Um toque de honestidade: essa conta é uma bússola, não uma garantia. Ela não prevê o futuro, só mostra de que lado o risco pesa mais para o seu bolso.
Quando a franquia menor costuma fazer sentido
- Você roda muito em trânsito pesado ou estaciona sempre na rua.
- Um desembolso grande de uma vez desequilibraria o seu mês.
- A diferença de prêmio entre as opções é pequena.
Quando a franquia maior costuma fazer sentido
- Você dirige pouco ou em rotina de baixo risco.
- Tem uma reserva para um imprevisto e prefere pagar menos no dia a dia.
- A diferença de prêmio é grande e a “economia” da franquia menor demoraria muitos anos para aparecer.
O que conferir na cláusula antes de fechar
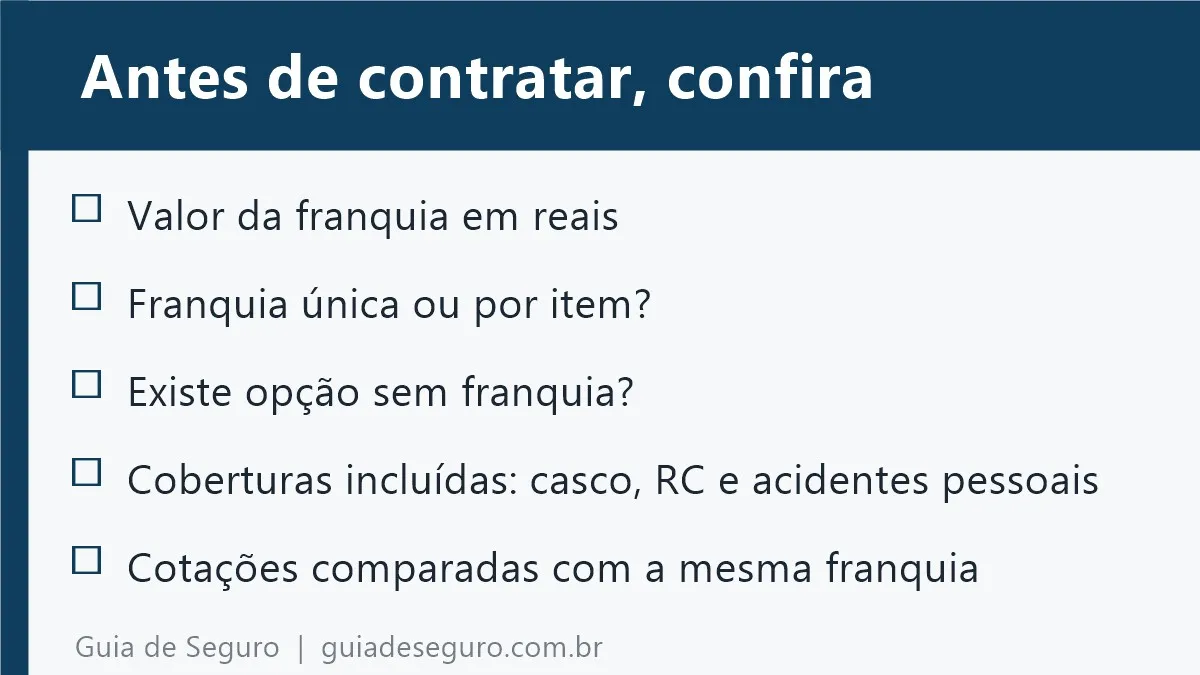
- Como a franquia é aplicada (uma só ou por item) e em quais coberturas.
- O valor real em reais, e não só o “tipo” (reduzida, normal etc.), porque cada seguradora define de um jeito.
- Se o produto tem opção sem franquia e quanto isso pesa no prêmio.
- O que a apólice cobre: a SUSEP cita, entre as coberturas do seguro auto, as de casco (colisão, furto/roubo, incêndio, explosão e queda de raio), a responsabilidade civil facultativa e os acidentes pessoais de passageiros.
Tem moto em vez de carro? A lógica é parecida, e o passo a passo está em seguro de moto: coberturas e como comparar cotações. E, antes de fechar com qualquer corretor, confira se ele é autorizado pela SUSEP.
Cinco anos, quatro cenários (exemplo fictício)
A conta por ano é boa, mas a vida real acontece ao longo dos anos. Vamos esticar o mesmo exemplo para cinco anos, usando os números da primeira tabela: prêmio de R$ 3.600 com franquia de R$ 3.000, contra prêmio de R$ 4.300 com franquia de R$ 1.500. Para simplificar, imagine que em cada sinistro o conserto custa mais do que a franquia, então você paga a franquia inteira.
| Sinistros em 5 anos | Custo total com franquia maior | Custo total com franquia menor | Quem sai na frente |
|---|---|---|---|
| 0 | R$ 18.000 | R$ 21.500 | Franquia maior |
| 1 | R$ 21.000 | R$ 23.000 | Franquia maior |
| 2 | R$ 24.000 | R$ 24.500 | Franquia maior, por pouco |
| 3 | R$ 27.000 | R$ 26.000 | Franquia menor |
Repare no ponto de virada: entre 2 e 3 sinistros em cinco anos. Antes disso, a franquia maior costuma sair mais barata; depois, a menor compensa. É a mesma conta de antes, só vista de outro ângulo.
Uma advertência de honestidade: essa tabela é uma bússola, não uma previsão. Ela não considera reajustes na renovação nem outros efeitos de acionar o seguro, e os números são inventados para o exemplo. Refaça com os valores reais da sua cotação. Leva dois minutos e uma calculadora.
Perguntas para fazer ao corretor ou à seguradora
Bata o olho nesta lista antes de fechar. Se alguma resposta vier vaga, peça por escrito.
- Qual é o valor da franquia em reais, e não só o nome do tipo?
- A franquia é única ou por item? Existe mais de um valor na apólice?
- Existe opção sem franquia para este produto? Quanto ela pesa no prêmio?
- Como o prêmio muda se eu escolher outra franquia? Peça as duas cotações lado a lado.
- Quais coberturas estão incluídas (casco, responsabilidade civil, acidentes pessoais)?
- Onde consulto as condições gerais do produto para ler a cláusula de franquia?
Erros comuns
- Escolher só pelo prêmio mais baixo, sem olhar quanto pagaria numa batida.
- Comparar cotações com franquias diferentes e achar que uma é “mais barata”. A comparação só vale com a mesma franquia e as mesmas coberturas.
- Confundir franquia com prêmio, e achar que a franquia é parcela do seguro.
- Esquecer da reserva: escolher franquia alta sem ter dinheiro guardado para pagá-la.
Se um dia a seguradora negar um sinistro, o passo a passo está em seguradora negou o sinistro: como recorrer.
Nota editorial
Este texto foi escrito com apoio de IA e revisado por Gustavo Leite. As definições de franquia, prêmio e coberturas vêm das páginas da SUSEP listadas nas fontes. O exemplo numérico é fictício e serve apenas para explicar o cálculo. Cada seguradora define suas próprias franquias e condições: confirme sempre nas condições gerais e particulares da sua apólice.