Você acionou o seguro, entregou a documentação pedida e, depois de dias de espera, veio a carta de negativa. Quando a seguradora negou o sinistro, isso não é o fim da linha: existe um caminho oficial, gratuito e com prazos definidos para contestar a decisão, e muita gente nem sabe que ele existe.
Resposta rápida
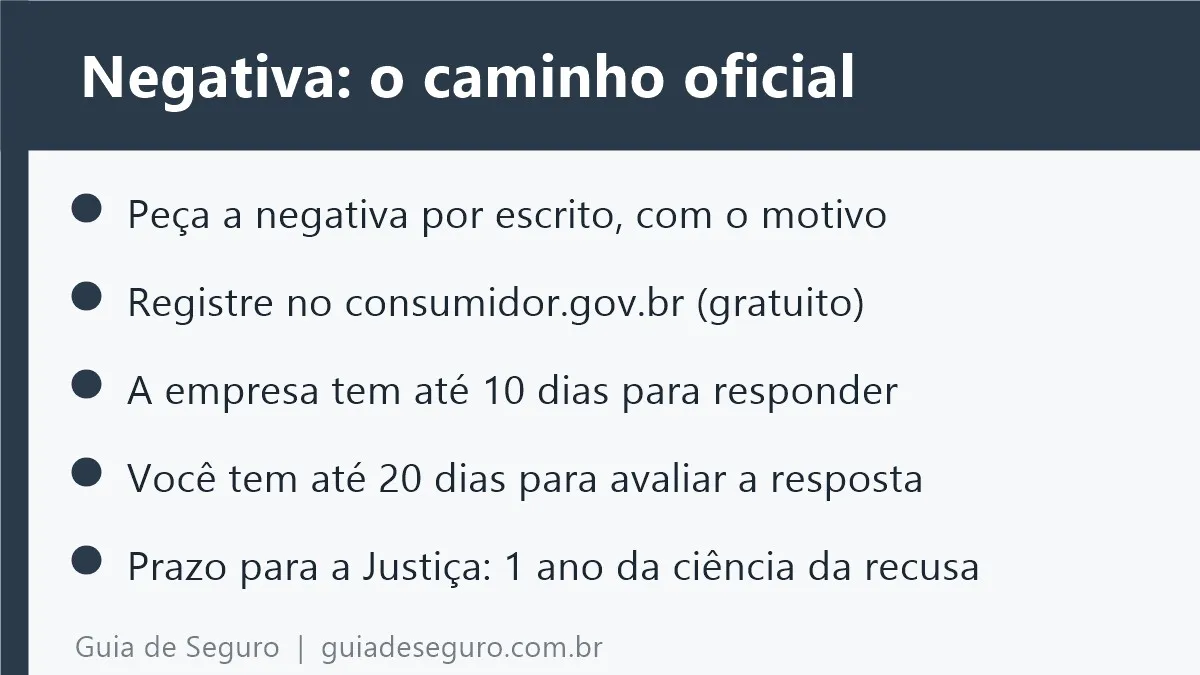
- Peça a negativa por escrito, com o motivo específico.
- Registre a reclamação no consumidor.gov.br. A SUSEP informa que as reclamações contra as empresas que ela supervisiona passaram a ser registradas nesse portal, um serviço público e gratuito.
- A empresa tem até 10 dias para analisar e responder.
- Você tem até 20 dias para comentar e avaliar a resposta.
- Sem solução, o próximo passo é o Procon, a Defensoria ou a Justiça, conforme o caso.
- Fique de olho no prazo de 1 ano para agir na Justiça, que, segundo a Conjur, conta da ciência da recusa expressa e motivada.
Por que o caminho passa pelo consumidor.gov.br
A página da SUSEP sobre reclamações é curta e direta: o canal é o portal Consumidor.gov.br. Um detalhe que muita gente não percebe é que a SUSEP diz fazer o acompanhamento contínuo das reclamações registradas ali e usa indicadores para apoiar suas ações de fiscalização. Ou seja, a sua reclamação não serve só para você: ela também aparece nos dados usados para supervisionar as empresas.
A página não descreve o passo a passo dentro do portal (cadastro, telas, documentos). Por isso, ao registrar, siga as instruções que o próprio portal mostrar.
A linha do tempo oficial
| Etapa | Prazo | O que acontece |
|---|---|---|
| Você registra a reclamação | Dia 0 | Descreva o caso e anexe os documentos |
| A empresa analisa e responde | Até 10 dias | Resposta dentro do próprio portal |
| Você comenta e avalia a resposta | Até 20 dias | Informe se o problema foi resolvido ou não |
| Se não foi resolvido | Sem prazo fixo no portal | Procon, Defensoria, advogado ou Justiça |
Esses prazos vêm da página da SUSEP, e não de estimativa nossa.
Como escrever a reclamação (modelo para adaptar)
Reclamação boa é curta, objetiva e cheia de datas. Use este modelo e troque o que estiver entre colchetes:
Assunto: Negativa de sinistro — Apólice nº [número]

Em [data], comuniquei à seguradora o sinistro [descreva em uma linha].
Em [data], recebi a negativa, com o seguinte motivo: [copie o motivo].

Discordo porque [cláusula da apólice ou documento que sustenta o seu pedido].

Peço a reanálise do pedido e uma resposta por escrito, indicando a cláusula
em que a seguradora se baseia.

Anexos: apólice, negativa, comprovantes de pagamento e demais documentos.
Um toque prático: cole o motivo exatamente como a seguradora escreveu. Se ela mudar a justificativa entre uma resposta e outra, você terá a prova.
O que anexar
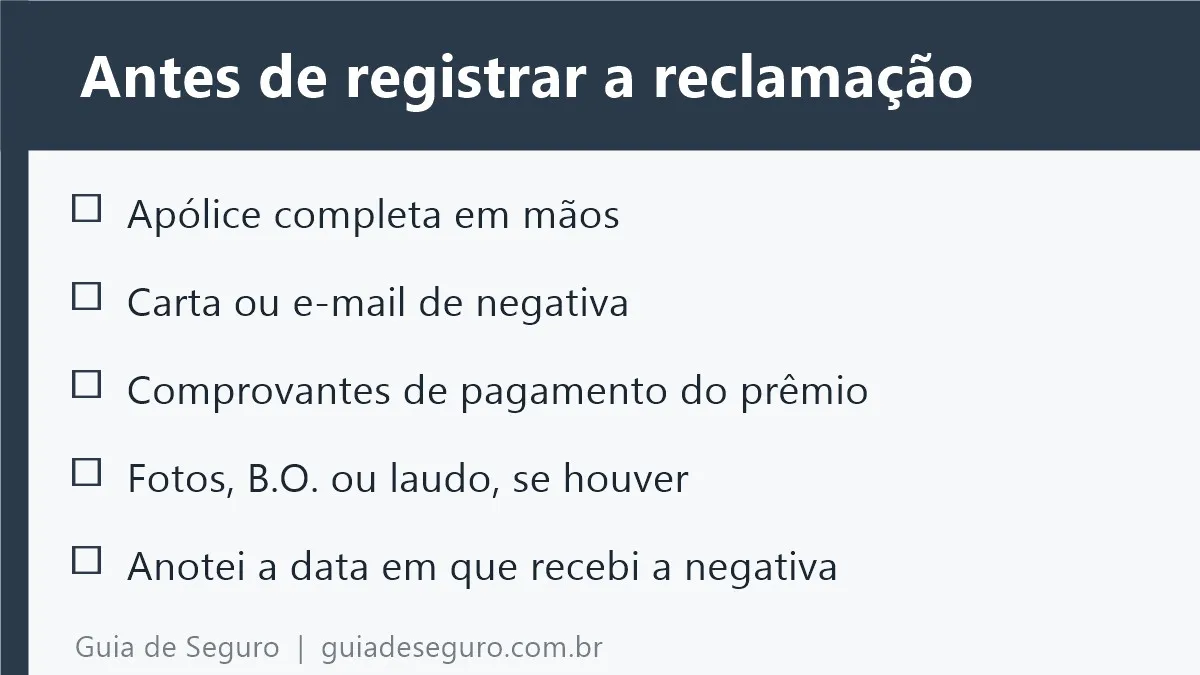
- Cópia da apólice completa, e não só a página de resumo.
- A carta ou o e-mail de negativa, com o motivo alegado.
- Comprovantes de pagamento do prêmio (negativa por suposto atraso é comum, então prove que estava em dia).
- Fotos, boletim de ocorrência ou laudo, se o sinistro envolver isso.
- Prints de conversas com a seguradora, se houver.
O prazo para a Justiça: o que anotar
A Lei 15.040/2024, o Marco Legal dos Seguros, mudou o ponto de partida do prazo. Segundo a análise da Conjur, o segurado tem 1 ano contra a seguradora, contado da data da ciência da recusa expressa e motivada, e não mais da data do sinistro. Segundo a análise do escritório Souto Correa, de 12/12/2025, a lei entrou em vigor naquela semana, e ela prevê prazo de 30 dias para a seguradora analisar e pagar a cobertura. O prazo de prescrição é suspenso uma única vez quando a seguradora recebe um pedido de reconsideração da recusa, até você saber da decisão final.
Como isso importa muito, monte um registro simples de datas:
| Data | O que anotar | Por quê |
|---|---|---|
| Do sinistro | Quando aconteceu e quando avisou a seguradora | Contexto do caso |
| Da recusa | Dia em que você recebeu a negativa expressa e motivada | É o marco inicial do prazo de 1 ano, segundo a Conjur |
| Do pedido de reconsideração | Dia em que pediu a reanálise | O prazo é suspenso uma única vez enquanto a seguradora analisa |
| Da decisão final | Dia em que recebeu a resposta | O prazo volta a correr |
| Limite pessoal | Um mês antes do vencimento | Margem de segurança para procurar um advogado |
Uma advertência de honestidade: a análise da Conjur não cita o número do artigo, e casos anteriores à lei ou apólices antigas podem seguir outras regras. Para o seu caso concreto, um advogado ou a Defensoria Pública confirma o prazo certo.
Erros comuns que enfraquecem a reclamação
- Reclamar só por telefone. Ligação não vira prova depois. Peça confirmação por e-mail ou a negativa formal.
- Guardar só a data do sinistro. Anote também o dia em que recebeu a recusa por escrito, porque é ela que marca o prazo.
- Aceitar a primeira resposta sem confrontar o motivo. Se a seguradora citar uma cláusula de exclusão, releia a apólice e confirme se ela existe e se se aplica ao seu caso.
- Anexar documentos incompletos, como só a página de resumo da apólice.
- Deixar o prazo correr esperando que a reclamação resolva tudo. Se o vencimento estiver perto, procure ajuda jurídica em paralelo.
Perguntas para fazer antes de aceitar a negativa
- Qual cláusula exatamente foi usada? Peça o número e o trecho.
- A cláusula está na minha apólice? Compare com o documento que você recebeu.
- O motivo mudou desde a primeira resposta?
- Eu cumpri o que a apólice pede (aviso no prazo, documentos, pagamento em dia)?
- A seguradora é autorizada? Veja como conferir em como saber se a seguradora ou o corretor está autorizado pela SUSEP.
Quando vale ir direto ao Judiciário
Se o prazo estiver perto do fim, se o valor negado for alto ou se a seguradora demonstrou má-fé (negativa sem fundamento claro, justificativa que muda a cada resposta), vale procurar um advogado ou a Defensoria Pública em paralelo à reclamação administrativa. As duas vias, em regra, não se excluem.
Se o problema for especificamente vazamento ou infiltração em casa ou apartamento, veja também vazamento e infiltração: o seguro residencial cobre?, que trata de um tipo comum de negativa.
Nota editorial
Este texto foi escrito com apoio de IA e revisado por Gustavo Leite. A gratuidade do consumidor.gov.br e os prazos de 10 e 20 dias foram conferidos na página da SUSEP sobre reclamações em 21/09/2026. A regra de prescrição de 1 ano e a suspensão única foram conferidas na análise da Conjur sobre a Lei 15.040/2024 (o texto não cita o número do artigo, por isso não o informamos), e a vigência e o prazo de 30 dias para análise e pagamento, na análise do escritório Souto Correa. Não conseguimos confirmar se a lei vale para contratos e sinistros anteriores a ela. O modelo de reclamação é sugestão nossa. Este conteúdo é educativo e não substitui a orientação de um advogado ou de um corretor habilitado.