
A dúvida “o seguro cobre isso?” na hora de um vazamento ou infiltração quase sempre se resolve com uma pergunta mais específica: o dano foi súbito ou gradual, e de onde ele veio — do seu próprio encanamento, do vizinho ou de área comum do condomínio?
Resposta rápida
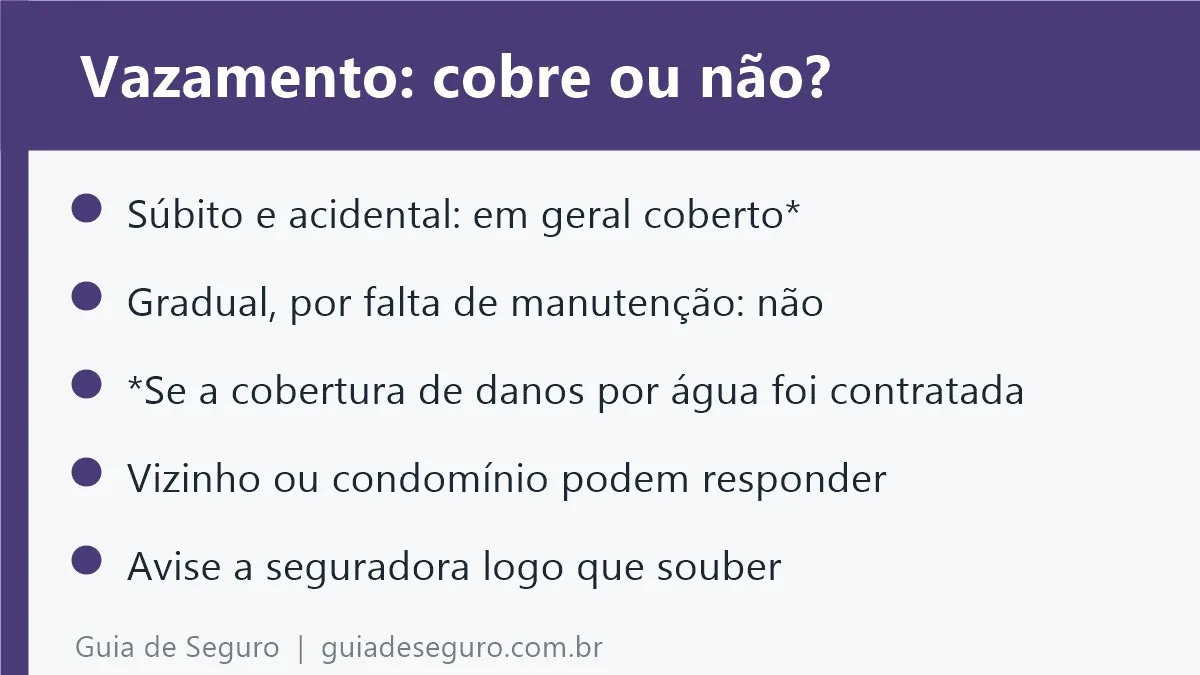
- Cobre, em geral: rompimento súbito de tubulação, encanamento ou caixa-d’água, se a cobertura de danos por água foi contratada.
- Não cobre, em geral: infiltração lenta por desgaste, torneira esquecida aberta, erro de construção.
- Se veio do vizinho de cima: em regra, ele responde pelos danos. Se veio de área comum (coluna, laje, fachada): em regra, o condomínio responde. Cada caso depende da origem exata e da prova.
- Busca do vazamento (encanador): só entra se você tiver a cobertura específica de “pesquisa de vazamento” — não é automática.
Tabela: o que costuma entrar e o que costuma ficar de fora
| Situação | Cobertura típica |
|---|---|
| Cano rompe de repente e alaga o cômodo | Coberto, se a cobertura de danos por água foi contratada |
| Infiltração que vem crescendo há meses | Não coberto — tratado como falta de manutenção |
| Torneira ou registro esquecido aberto | Não coberto — tratado como negligência |
| Vazamento por erro de projeto/execução da obra | Não coberto — responsabilidade tende a ser da construtora |
| Busca do vazamento com encanador (“pesquisa de vazamento”) | Só se contratada como cobertura à parte |
| Reparo do sistema hidráulico danificado | Depende do produto — confirme nas Condições Particulares |
De onde veio o vazamento muda quem paga
Isso é o que mais gera dúvida em prédio, e a resposta depende da origem, não de quem sofreu o dano:
- Veio do apartamento do vizinho de cima (cano dele, reforma dele): em regra, o vizinho é responsável por consertar e reparar os danos causados na sua unidade.
- Veio de área comum — coluna, prumada, laje, fachada: em regra, o condomínio responde, muitas vezes através do seguro predial obrigatório.
- Você mora de aluguel e o vazamento veio de reforma feita por você: em geral a responsabilidade é sua, não do proprietário — mas o contrato de locação pode dispor de forma diferente, então releia essa cláusula antes de presumir. Se veio de desgaste da estrutura original do imóvel, tende a ser do proprietário.
Essas são regras gerais, não garantias — culpa, origem exata e o que consta na convenção do condomínio podem mudar o resultado em um caso específico. Havendo disputa real (o vizinho nega responsabilidade, o condomínio não reconhece a origem), o caminho é orientação jurídica, não insistência informal.
Quem costuma responder, em cada caso
| Origem do vazamento | Quem costuma responder | O que fazer |
|---|---|---|
| Apartamento de cima | Em regra, o dono ou morador da unidade de origem | Fotografe, avise a seguradora e o condomínio e, se houver disputa, procure orientação jurídica |
| Área comum (coluna, laje, fachada) | Em regra, o condomínio | Comunique a administração por escrito e guarde o protocolo |
| Seu próprio encanamento | Você, ou o proprietário se for desgaste da estrutura original de imóvel alugado | Conserte e acione o seguro, se houver cobertura contratada |
| Erro de projeto ou de obra | Tende a ser de quem executou a obra | Guarde laudos, notas e o contrato da obra |
A tabela resume o que o texto acima explica: são regras gerais, e a origem exata e a prova mudam o resultado.
Na prática, o seu seguro residencial entra primeiro pra cobrir o prejuízo na sua unidade (se contratado), e a cobrança de quem causou o problema é resolvida depois. Isso inclui a possibilidade de a sua seguradora, depois de te indenizar, cobrar de volta do responsável pelo dano — mecanismo chamado de sub-rogação, que costuma estar previsto na lei e nas condições da apólice.
Como e quando avisar a seguradora
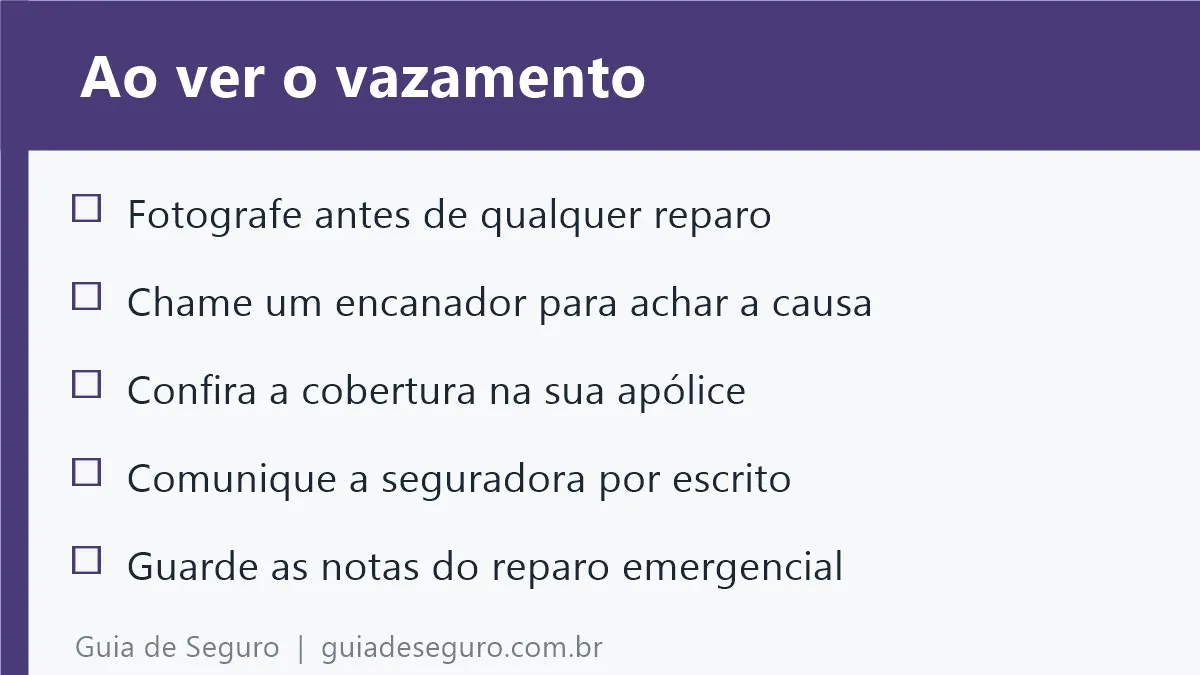
Avise assim que perceber o vazamento, mesmo sem o laudo do encanador. Esse conselho não depende de um número de dias: as apólices costumam trazer o dever de comunicar o sinistro e de tomar providências para reduzir o prejuízo, e demorar sem justificativa pode ser usado contra você depois.
Uma atualização importante: as regras do contrato de seguro passaram a constar da Lei 15.040/2024, o Marco Legal dos Seguros, em vigor desde dezembro de 2025. As análises que consultamos falam em prazo de 30 dias para a seguradora analisar e pagar a cobertura, mas não detalham um prazo para o segurado avisar. Por isso, a orientação segura é ler a cláusula de comunicação de sinistro da sua apólice e avisar o quanto antes, por escrito. Em caso de dúvida sobre prazos, procure um profissional habilitado.
Modelo de carta de comunicação de sinistro (adapte pro seu caso)
Assunto: Comunicação de Sinistro — Apólice nº [número]

Prezados,

Venho comunicar, conforme as condições da apólice, a ocorrência de sinistro
em [data em que percebeu o dano], na seguinte forma:

- Local do dano: [cômodo/endereço]
- Origem aparente: [ex.: rompimento de tubulação sob a pia da cozinha]
- Data em que percebi o problema: [data]
- Providências já tomadas: [ex.: chamado encanador, fotografei o local]
- Documentos anexados: fotos do dano, [laudo do encanador, se já tiver]

Solicito orientação sobre os próximos passos e prazo para vistoria.

[Seu nome completo]
[Telefone e e-mail de contato]
Envie por um canal com registro de data (e-mail ou aplicativo da seguradora), nunca só por telefone — isso vira sua prova de que o aviso foi “imediato” se a seguradora questionar o prazo depois. Se mesmo assim a seguradora negar a cobertura, o passo seguinte é o mesmo de qualquer negativa de sinistro: veja o guia seguradora negou o sinistro: como recorrer passo a passo.
Erros comuns que levam à negativa
- Esperar meses pra consertar um vazamento pequeno, transformando um caso potencialmente súbito em dano gradual por acúmulo de tempo sem manutenção.
- Não ter a cobertura de danos por água contratada, presumindo que ela vem incluída. Em produtos como o da Porto Seguro, a cobertura de vazamento de tubulações é vendida à parte; já a Bradesco Seguros trata isso sob o nome de “Ruptura de Tubulações”, também como item específico do pacote — os nomes mudam entre seguradoras, mas a lógica de cobertura adicional se repete.
- Fazer o reparo antes de fotografar e documentar o dano, dificultando provar que foi um evento súbito.
- Demorar pra avisar a seguradora esperando o laudo do encanador ficar pronto — avise primeiro, complemente a documentação depois.
Para conhecer as demais coberturas do contrato, leia seguro residencial: quais coberturas existem e como escolher.
Nota editorial
Este texto foi escrito com apoio de IA e revisado por Gustavo Leite. As informações sobre coberturas de danos por água vêm das páginas da Porto Seguro e da Bradesco Seguros, e a responsabilidade em vazamentos de condomínio, do artigo da Migalhas, todos linkados nas fontes. A informação de que a Lei 15.040/2024 já está em vigor e prevê 30 dias para análise e pagamento vem da análise do escritório Souto Correa. Removemos as citações a artigos do Código Civil e a uma proposta de reforma que constavam em uma versão anterior, porque o Marco Legal dos Seguros já vale e a redação aplicável deve ser conferida com um profissional. Regras de cobertura, franquia e nomenclatura variam por seguradora: confirme sempre nas Condições Particulares do seu contrato. Em disputas com vizinhos ou com o condomínio, este texto não substitui orientação jurídica.