A pergunta quanto de seguro de vida contratar não tem resposta única, e desconfie de quem der um número sem perguntar nada sobre a sua família. O que existe são métodos para chegar a um valor razoável. Neste guia você vê dois: uma regra rápida, útil para ter uma ordem de grandeza, e um cálculo mais fiel, que parte do que a sua família realmente precisaria.
Resposta rápida
- Não existe fórmula oficial. A regra dos múltiplos da renda é um ponto de partida prático, sem caráter oficial.
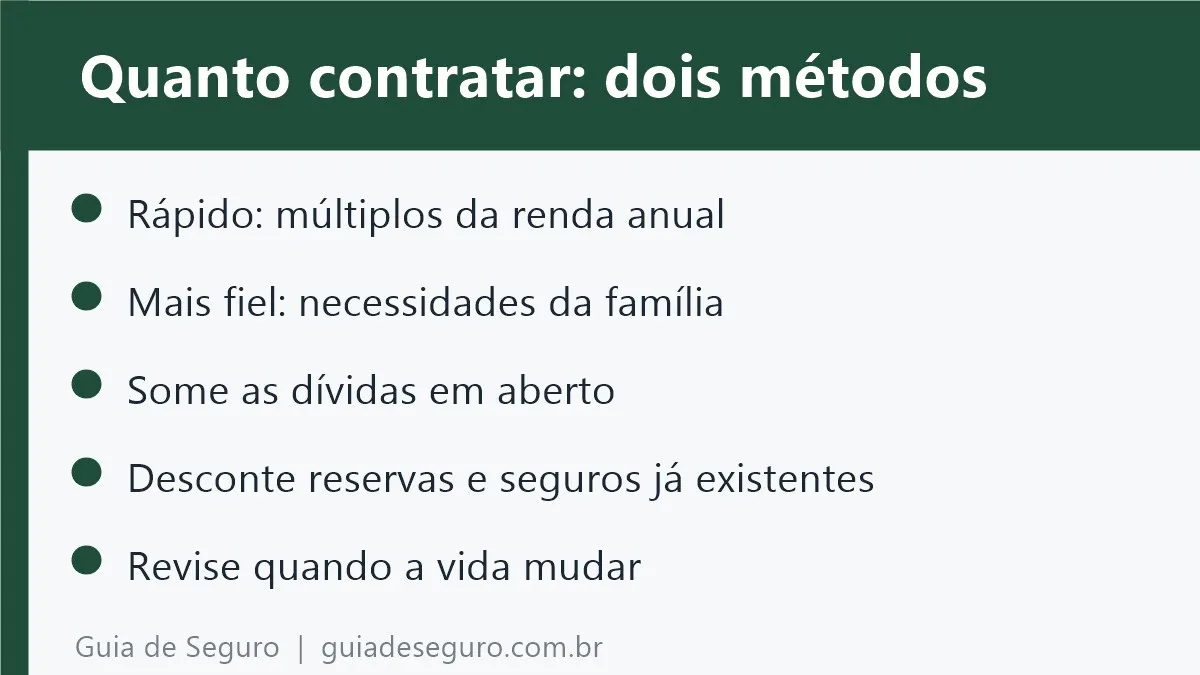
- Método rápido: capital entre 5 e 10 vezes a renda anual de quem é protegido, como referência didática.
- Método fiel: renda a repor × anos + dívidas + custos pontuais − reservas e seguros que já existem.
- Capital segurado é o valor máximo que a seguradora paga na cobertura contratada, segundo a SUSEP.
- Revise o valor quando a vida mudar.
Método 1: a regra dos múltiplos (a régua rápida)
A ideia é simples: multiplique a renda anual de quem sustenta a casa por um número entre 5 e 10. O resultado é uma ordem de grandeza do capital. É uma regra prática e didática, e não uma exigência da SUSEP nem um cálculo técnico de seguradora. Serve para conversar, e não para fechar contrato.
| Renda mensal | Renda anual | Capital (5 vezes) | Capital (10 vezes) |
|---|---|---|---|
| R$ 4.000 | R$ 48.000 | R$ 240.000 | R$ 480.000 |
| R$ 8.000 | R$ 96.000 | R$ 480.000 | R$ 960.000 |
| R$ 15.000 | R$ 180.000 | R$ 900.000 | R$ 1.800.000 |
Os valores acima são só multiplicações, para você ver a escala. Em geral, o número mais baixo faz mais sentido para quem já tem reserva e poucas dívidas, e o mais alto para quem é o único provedor, tem filhos pequenos ou financiamento em aberto. Repare que isso é raciocínio, e não regra.
Método 2: o cálculo pelas necessidades (o mais fiel)
Em vez de multiplicar a renda, pergunte: o que a minha família precisaria se eu não estivesse? A conta tem quatro blocos:
- Renda a repor: quanto por mês a família precisa e por quantos anos.
- Dívidas a quitar: financiamento, empréstimos, cartão.
- Custos pontuais: despesas imediatas e o que mais fizer sentido no seu caso.
- O que já existe: reservas, outros seguros e patrimônio que pode ser usado. Isso subtrai do total.
Veja uma planilha com números fictícios de uma família imaginária:
| Bloco | Como calcular | Valor (fictício) |
|---|---|---|
| Renda a repor | R$ 5.000/mês × 12 meses × 5 anos | R$ 300.000 |
| Dívidas a quitar | Saldo do financiamento | R$ 120.000 |
| Custos pontuais | Despesas imediatas estimadas | R$ 30.000 |
| Subtotal | R$ 450.000 | |
| (−) Reservas e seguros existentes | Reserva de emergência + seguro em grupo | R$ 90.000 |
| Capital sugerido | Subtotal − existentes | R$ 360.000 |
Repare como o resultado difere do método rápido para a mesma renda: aqui a dívida e a reserva entram na conta, e o valor final reflete a situação real, e não uma régua genérica.
O que empurra o valor para cima ou para baixo
- Dívidas em aberto (financiamento, empréstimos): entram na conta. Não substituem a renda a repor, somam a ela.
- Dependente com necessidade especial: pode justificar um valor maior e um prazo de proteção mais longo.
- Reserva de emergência formada: reduz a urgência de um capital muito alto.
- Seguro de vida em grupo do trabalho: a SUSEP explica que os seguros de pessoas podem ser individuais ou coletivos, com adesão a uma apólice contratada por um estipulante (por exemplo, a empresa). Confirme nas condições se a cobertura continua depois que você sair da empresa, porque isso muda a conta.
E o preço? O que fazer sem números mágicos
Você vai ver em alguns lugares uma “porcentagem ideal da renda” para gastar com seguro de vida. Não encontramos fonte oficial para sustentar um número assim, então não vamos repeti-lo. O que a SUSEP recomenda é pesquisar preços antes de contratar. Na prática:
- Decida o capital pelo método das necessidades.
- Peça cotações de seguradoras diferentes com o mesmo capital e as mesmas coberturas.
- Compare o prêmio e veja se cabe no seu orçamento. Se não couber, reduza o capital de forma consciente, e não abra mão da cobertura por completo.
Erros comuns ao dimensionar o capital
- Copiar o valor de um colega, sem considerar renda, dívida e dependentes próprios.
- Contratar o mínimo só para “ter alguma coisa”, sem fazer nenhuma das duas contas.
- Nunca revisar o valor. Um capital calculado aos 25 anos, solteiro, pode estar desatualizado aos 40, com filhos.
- Ignorar o seguro em grupo da empresa e contratar capital redundante, ou achar que ele vale para sempre.
- Preencher a proposta de qualquer jeito. A SUSEP orienta responder de forma correta e completa às declarações, inclusive as de saúde.
Um roteiro para fazer a conta em 30 minutos
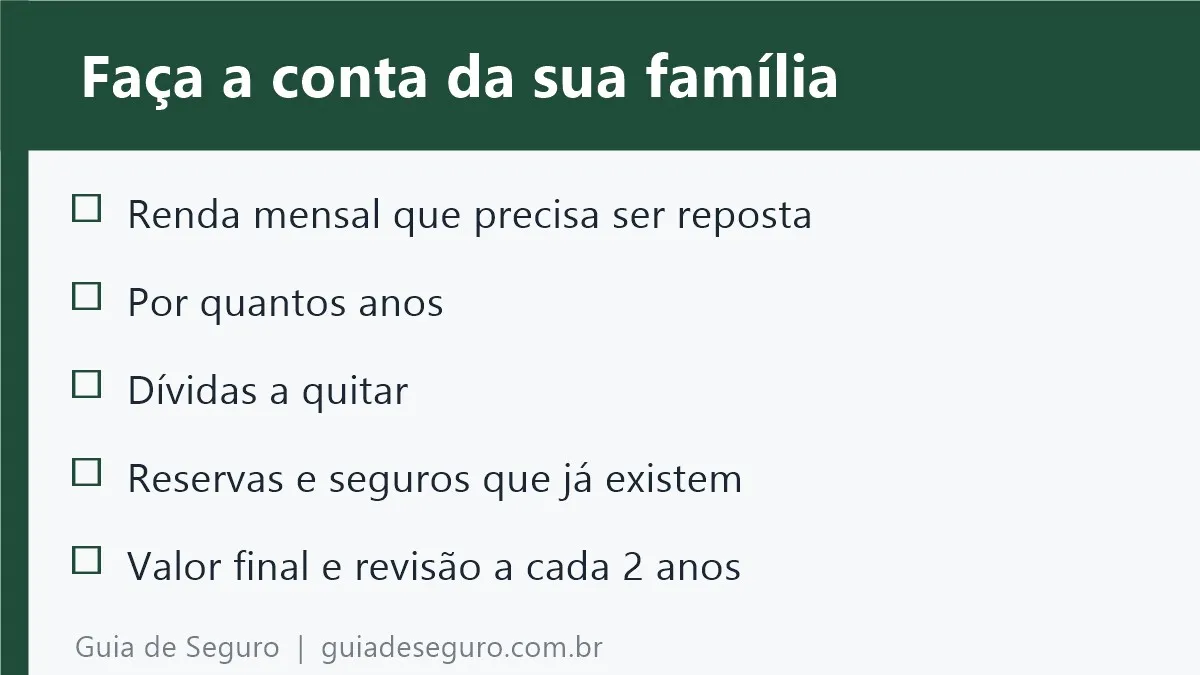
- Liste a renda mensal que a família precisaria e por quantos anos.
- Some as dívidas e os custos pontuais.
- Subtraia reservas e seguros que já existem.
- Compare o resultado com o método rápido, só para checar se a ordem de grandeza faz sentido.
- Peça cotações para o capital calculado e revise em dois anos ou quando a vida mudar.
Para aprofundar, entenda o que são capital segurado, beneficiários e carência em seguro de vida: capital segurado, beneficiários e carência e veja a diferença para a previdência em PGBL ou VGBL: diferenças e como escolher.
Nota editorial
Este texto foi escrito com apoio de IA e revisado por Gustavo Leite. A definição de capital segurado, a existência de seguros individuais e coletivos e as recomendações ao consumidor vêm das páginas da SUSEP citadas nas fontes, conferidas em 21/09/2026. A regra dos múltiplos da renda e a planilha de necessidades são métodos didáticos nossos, e todos os valores são fictícios. Removemos uma faixa percentual de custo que constava em uma versão anterior, porque não encontramos fonte oficial para sustentá-la. Este conteúdo é educativo e não substitui a orientação de um corretor ou planejador financeiro habilitado.