Quem procura o custo do seguro fiança geralmente já está no meio de uma negociação de aluguel e precisa de um número para comparar com fiador ou caução. Só que “quanto custa” não tem uma resposta única: o preço depende da seguradora, do seu perfil e do imóvel. O que dá para fazer, e é o que este guia ensina, é calcular o custo real de cada cotação em 12 meses e comparar todas com a mesma régua.
Resposta rápida
- Não existe um percentual único. Cada seguradora define o prêmio a partir da análise do seu perfil e do imóvel.
- A conta certa é: prêmio total ÷ 12 para achar o custo mensal equivalente, e depois comparar com o que fica parado na caução.
- O seguro fiança tem prêmio (custo) e vigência igual à do contrato de locação, segundo a SUSEP.
- A cobertura básica é a falta de pagamento de aluguéis. Encargos, contas e danos ao imóvel só entram se contratados.
- Compare sempre coberturas iguais antes de comparar preços.
O que a SUSEP diz sobre o produto
A SUSEP descreve o seguro fiança locatícia como aquele que garante o pagamento de indenização ao segurado pelos prejuízos decorrentes do inadimplemento das obrigações do locatário. O segurado é o locador, o garantido é o locatário, a cobertura básica (obrigatória) é a falta de pagamento de aluguéis, e o seguro pode incluir outras obrigações do contrato, como encargos e tributos, contas de luz, gás e água e danos físicos ao imóvel. A vigência acompanha a do contrato de locação.
Note o que essa descrição não traz: um percentual de preço. Por isso, desconfie de qualquer texto que prometa “o seguro fiança custa X% do aluguel” como regra geral.
A fórmula em três passos
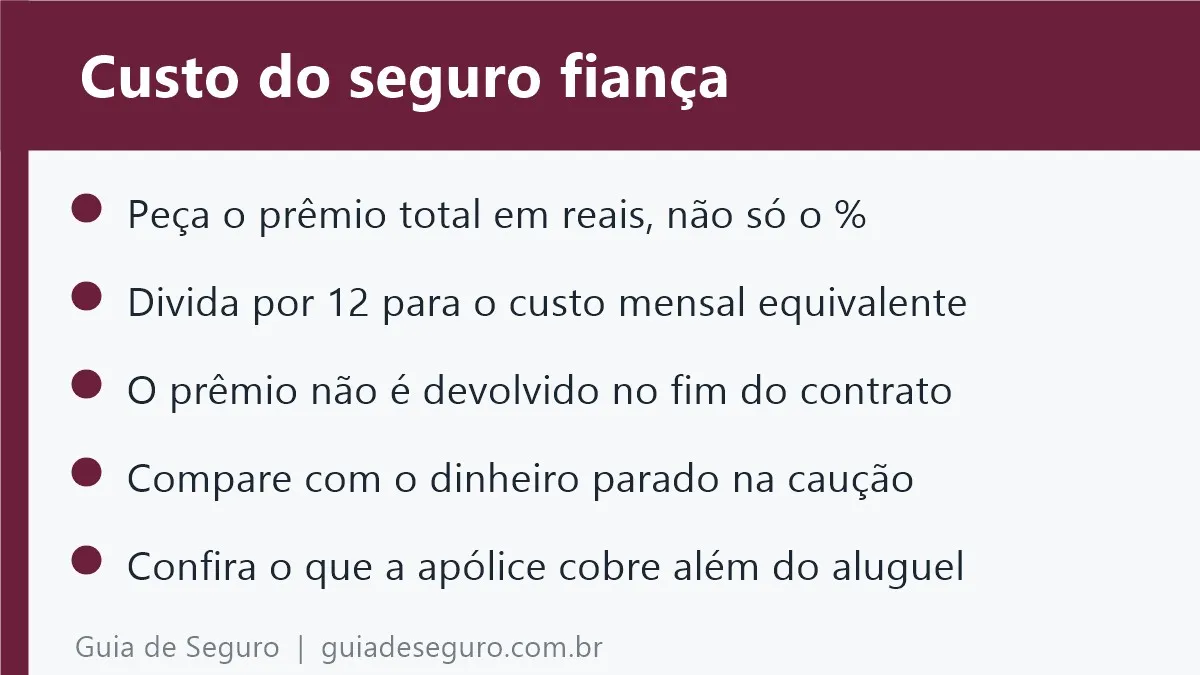
- Pergunte o prêmio total em reais para o período inteiro do contrato, e não só o percentual ou a parcela.
- Divida por 12 (ou pelo número de meses do contrato) para obter o custo mensal equivalente.
- Confira o que está dentro da cobertura, porque duas cotações com preços parecidos podem proteger coisas diferentes.
Exemplo com números fictícios
Imagine um aluguel de R$ 2.000 por mês. As cotações abaixo são inventadas só para você ver a conta funcionando. Use os valores reais que você receber.
| Cotação A | Cotação B | Cotação C | |
|---|---|---|---|
| Prêmio total em 12 meses | R$ 2.400 | R$ 3.000 | R$ 3.600 |
| Custo mensal equivalente (÷ 12) | R$ 200 | R$ 250 | R$ 300 |
| Cobertura de aluguel em atraso | Sim | Sim | Sim |
| Encargos, contas e tributos | Não | Sim | Sim |
| Danos ao imóvel | Não | Não | Sim |
| Parcelamento | Não informado | Em 6 vezes | Em 12 vezes |
À primeira vista, a A é a mais barata. Só que ela cobre menos, e o proprietário ou a imobiliária podem exigir cobertura de encargos e contas. A C custa mais, mas cobre mais. A B fica no meio. A pergunta certa não é “qual é a mais barata”, e sim “qual cobre o que o contrato exige, pelo menor custo”.
Seguro fiança, fiador ou caução: o que muda no bolso
Para comparar as três garantias, olhe para dois números: quanto você gasta e não recupera e quanto fica parado.
| Garantia | O que você gasta | O que fica parado | Ponto de atenção |
|---|---|---|---|
| Seguro fiança | O prêmio, que em regra não volta | Nada | A cobertura depende do que foi contratado |
| Fiador | Em geral, nenhum custo direto | Nada, mas o fiador assume o risco | Envolve relação pessoal e o patrimônio de terceiros |
| Caução em dinheiro | Nenhum custo direto | O valor depositado durante o contrato | A Lei do Inquilinato (art. 38) fixa o limite de três meses de aluguel para a caução em dinheiro, e a lei também veda mais de uma garantia por contrato (art. 37) |
As referências à Lei do Inquilinato (Lei 8.245/1991) são citadas pelo número do artigo, sem link. Confirme a redação vigente antes de decidir. Para uma comparação mais completa, veja seguro fiança, fiador ou caução: qual garantia escolher.
O que costuma influenciar o preço
A SUSEP não publica uma tabela de preços, mas é razoável esperar que a seguradora considere fatores como:
- Seu perfil de crédito e histórico de pagamentos.
- Renda e comprometimento com outras dívidas.
- Valor do aluguel e do contrato.
- Coberturas contratadas, porque quanto mais itens protegidos, maior tende a ser o prêmio.
Isso não é regra oficial: é uma leitura de bom senso. Por isso o caminho seguro é pedir a cotação por escrito e comparar.
Erros comuns na hora de contratar
- Comparar só o valor mensal, sem olhar o prêmio total e o que está coberto.
- Achar que o seguro fiança dispensa a vistoria do imóvel. Ele pode não cobrir danos, a menos que essa cobertura esteja contratada. A vistoria de entrada e de saída continua importante.
- Não perguntar como funciona a renovação. A SUSEP informa que a prorrogação exige análise de risco e nova proposta.
- Não deixar combinado no contrato de locação quem paga o prêmio.
- Não conferir se a seguradora é autorizada. Veja em como saber se a seguradora ou o corretor está autorizado pela SUSEP.
Perguntas para fazer antes de assinar
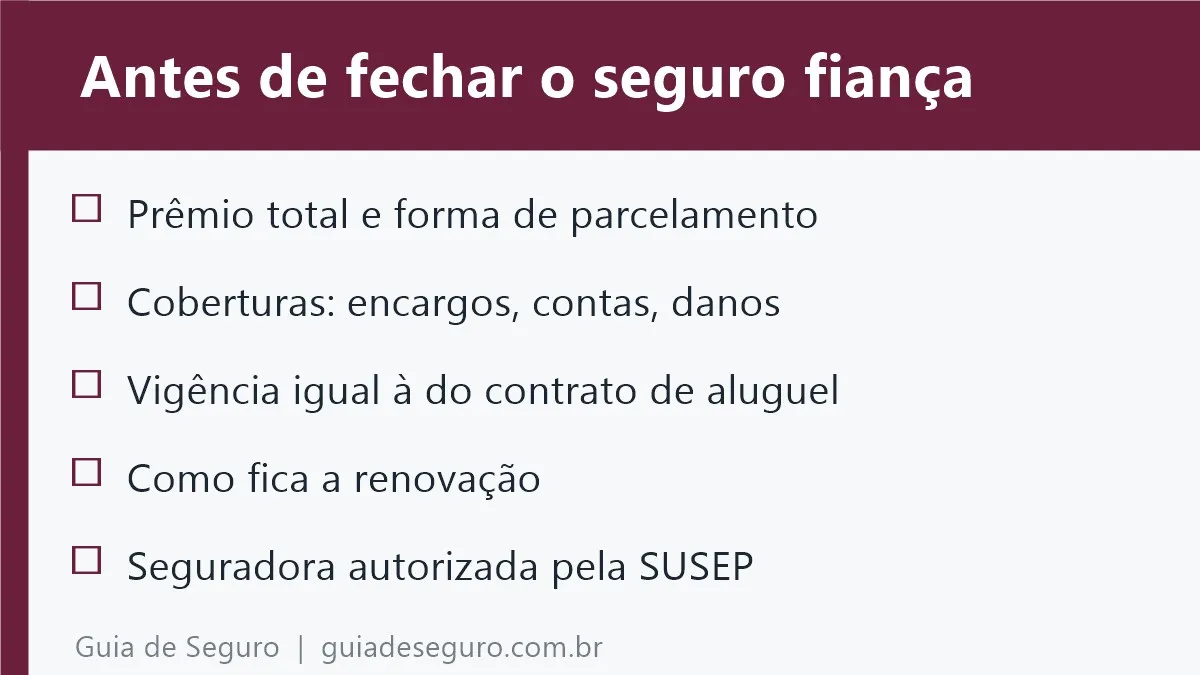
- Qual é o prêmio total em reais e como ele é parcelado?
- Quais coberturas estão incluídas além do aluguel (encargos, contas, danos)?
- Qual é a vigência e o que acontece se o contrato for prorrogado?
- Como funciona o cancelamento se eu sair antes do fim do contrato?
- Como a seguradora pode cobrar de mim se pagar o proprietário?
Para decidir entre as opções de garantia do aluguel, veja também seguro fiança, fiador ou caução: qual garantia escolher.
Nota editorial
Este texto foi escrito com apoio de IA e revisado por Gustavo Leite. As definições de segurado, garantido, cobertura básica, coberturas adicionais e vigência foram conferidas na página da SUSEP sobre seguro fiança locatícia. Os valores do exemplo são fictícios e não representam preços de mercado. Removemos os percentuais de preço que constavam em uma versão anterior, porque não encontramos fonte para sustentá-los. As referências à Lei do Inquilinato são citadas pelo artigo, sem link, e devem ser conferidas na redação vigente.